Theo Vietstock (đăng lại từ FILI ngày 19/10/2026), dựa trên báo cáo quý III của Bộ Xây dựng, lượng tồn kho tại các dự án ở 27/34 địa phương đạt khoảng 51.950 căn, lô, nền, tăng 94% so với cùng kỳ năm trước. Cùng kỳ, cả nước có khoảng 92.000 giao dịch thành công, giảm 8% so với quý trước và giảm 33% so với quý III năm ngoái. Đây là những con số cần đọc kỹ, vì chúng nói về cấu trúc của thị trường chứ không chỉ về một quý yếu.
Tồn kho nói gì về sản phẩm
Bộ Xây dựng lưu ý con số tồn kho chỉ phản ánh phần do chủ đầu tư báo cáo. Nó chưa gồm hàng chưa bán trên thị trường thứ cấp và các dự án dở dang, nên thực tế có thể lớn hơn. Cũng theo cơ quan này, tồn kho có thể xuất phát từ sự lệch giữa sản phẩm với nhu cầu, vị trí, hạ tầng và khả năng chi trả của người mua.
Nói cách khác, hàng tồn không đồng đều giữa các dự án. Nơi sản phẩm đúng nhu cầu, vị trí rõ ràng và hạ tầng đã hiện hữu thì thanh khoản tốt hơn hẳn.
Bức tranh hai đầu đất nước
Theo số liệu Knight Frank được dẫn lại trong bài, Hà Nội mở bán mới 2.558 căn hộ trong quý (giảm 62% so với quý trước), tiêu thụ 2.960 căn và tỷ lệ hấp thụ khoảng 38%. TP.HCM mở bán 7.203 căn, tiêu thụ 7.534 căn, tức nhu cầu thực vẫn hấp thụ được nguồn cung nếu sản phẩm phù hợp.
- Nguồn cung mới đang được các chủ đầu tư chủ động giãn nhịp.
- Người mua có nhiều lựa chọn hơn nên so sánh kỹ hơn.
- Tín dụng bất động sản đã chiếm hơn 25% tổng dư nợ nền kinh tế, khiến chi phí vốn vẫn là phép thử lớn.
Phân khúc nghỉ dưỡng: phục hồi nhưng phân hóa
Theo CafeF ngày 18/10/2026, dẫn dữ liệu Bộ Xây dựng qua HoREA, bất động sản nghỉ dưỡng giảm nhẹ, thanh khoản còn thấp, thị trường phục hồi chậm và phân hóa theo từng địa phương. Bài viết cũng nêu người mua hiện ưu tiên dự án có pháp lý rõ ràng, hạ tầng hoàn thiện và nhu cầu ở thực.
Đây là điểm mấu chốt với các đô thị biển. Một địa phương có lượng khách ổn định quanh năm, sân bay và hạ tầng kết nối đang hoàn thiện sẽ có nền tảng khác với nơi chỉ dựa vào mùa cao điểm.
Bốn câu hỏi người mua nên đặt ra
- Pháp lý của dự án đã hoàn chỉnh đến đâu, có văn bản chính thức nào xác nhận?
- Hạ tầng quanh dự án đã vận hành hay mới nằm trên quy hoạch?
- Sản phẩm phục vụ nhu cầu ở thực, lưu trú dài ngày hay chỉ nhằm kỳ vọng tăng giá?
- Khả năng tài chính của mình chịu được lãi suất ở mức hiện nay trong bao lâu?
Không có câu trả lời chung cho mọi dự án. Điều đáng ghi nhận là tồn kho tăng mạnh đang làm thị trường rời xa kỳ vọng đầu cơ và quay về giá trị sử dụng.
Góc nhìn từ Nha Trang
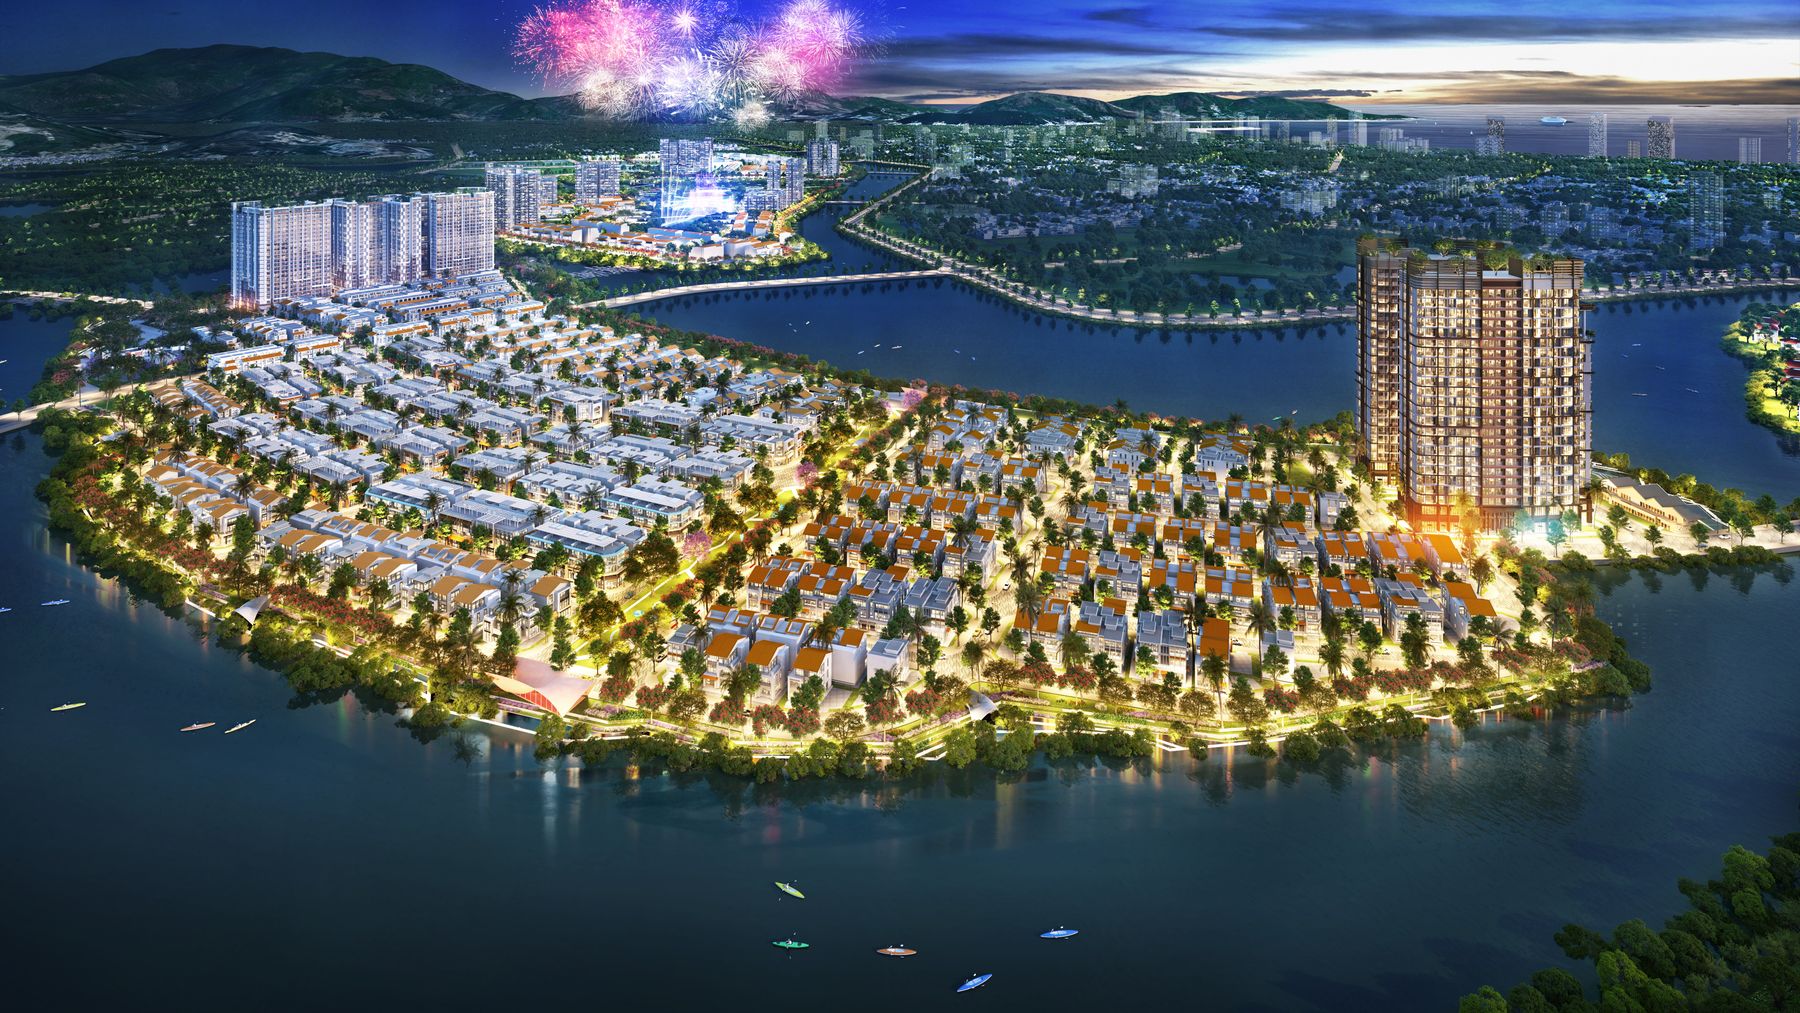
Trong bối cảnh sàng lọc đó, các khu đô thị có quy hoạch tổng thể rõ ràng, nằm ở lõi trung tâm và do chủ đầu tư có năng lực triển khai phát triển thường dễ được đặt lên bàn cân hơn. Charmora City của Sun Group là một ví dụ để xem xét: khu đô thị hỗn hợp 227ha giữa trung tâm TP Nha Trang, với 60ha mặt nước, 47ha cây xanh nội khu và mật độ xây dựng 26,7%. Dự án có ba đảo giữa sông Quán Trường, mô hình Sponge City đầu tiên tại Việt Nam, tám cây cầu kết nối và kiến trúc Chăm Pa kết hợp Lego Interlock. Hiện dự án chưa công bố giá bán, và mọi quyết định cần dựa trên thông tin chính thức từ chủ đầu tư. Nếu muốn xem kỹ quy hoạch và tiện ích, bạn có thể tìm hiểu Charmora City.